Domain faustballer.de kaufen?
Wir ziehen mit dem Projekt
faustballer.de um.
Sind Sie am Kauf der Domain
faustballer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain faustballer.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Littleford, John: Tennis - Perfekte Technik, kluge TaktikTennis - Perfekte Technik, kluge Taktik , Tennistraining völlig neu gedacht Ein Tennis Buch, das nicht überfordert, sondern dazu ermutigt, veraltete Trainingsmethoden zu überdenken und ganz einfach Schritt für Schritt den richtigen Schlag beim Tennis zu üben. Die erfolgreichen Tennistrainer John Littleford und Andrew Magrath haben ein leicht verständliche, aber effektive Tennisübungen entwickelt, mit denen Sie Power und Präzision in Ihr Spiel bringen. So sitzt der Aufschlag beim Tennis oder die einhändige Rückhand endlich perfekt. Abbildungen von jeder Phase eines Schlags und klare Illustration vermitteln, wie Beine, Körper und Schläger positioniert sein müssen - und das aus fünf verschiedenen Perspektiven: von vorn, von hinten, von links, von rechts und sogar von oben. Lernen Sie alles rund um ein starkes Tennisspiel: Der richtige Tennis Griff: Tipps und Tricks zur richtigen Schlägerhaltung - hier können auch erfahrene Spieler noch Neues hinzulernen. Tennis Vorhand, Rückhand und Aufschlag in 25 Varianten: Schritt für Schritt bebildert lernen Sie mit diesem Tennis Coaching, wie der Schlag perfekt sitzt. Tennis Taktik für Einzel und Doppel: Anhand schematischer Illustrationen und Wettkampfpsychologie die eigene Spieltaktik verbessern. Ausrüstung und Tennis Zubehör: Eine kurze Einführung zeigt, welche Tennisausrüstung einem wirklich weiterhilft, und auf welche man verzichten kann. Tennis Regeln und Platzetikette: Ein kurzer Blick über das Regelwerk im Tennis darf natürlich nicht fehlen Tennis Tipps von Profis Mit kurzen Mantras zu jeder Tennis Technik erfassen die Autoren den Knackpunkt jeder Schlagtechnik und verleihen dadurch nicht nur Ihrer Technik den letzten Schliff, sondern Ihrem ganzen Spiel Fokus und Konzentration. So bringen Sie Selbstbewusstsein und Sicherheit auf den Platz. Mit den richtigen Tennis Taktiken gegen stärkere Gegner punkten Littleford und Magrath brennen für ihren Sport und teilen in einem ausführlichen Kapitel zur Taktik wichtige Erkenntnisse aus ihrer langjährigen Spiel- und Lehrerfahrung. Was ist die beste Taktik für den ersten Schlag? Den Ball cross oder doch lonngline retournieren? Und was ist die beste Aufstellung im Doppel? Mit den innovativen Ansätzen im diesem Tennis-Buch behalten Sie stets die Kontrolle im Ballwechsel und setzen sich auch gegen stärkere Gegner durch. Richtig Tennis lernen für Erwachsene! , Zündkabel & Zündspulenstecker > Zünd- & Glühanlagen , Auflage: durchgesehene Neuauflage, Erscheinungsjahr: 201910, Produktform: Kartoniert, Autoren: Littleford, John~Magrath, Andrew, Fotograph: Pask, Simon, Übersetzung: Göpfert, Michael, Auflage/Ausgabe: durchgesehene Neuauflage, Seitenzahl/Blattzahl: 176, Abbildungen: über 500 Abbildungen, Keyword: schlag beim tennis; taktik im tennis; tennis aufschlag verbessern; tennis buch; tennis lernen; tennis technik; tennis tipps; tennis übungen; tennistrainer; tennistraining, Fachschema: Tennis, Fachkategorie: Sport: Training und Coaching, Warengruppe: HC/Ballsport, Fachkategorie: Tennis, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Copress Sport, Verlag: Copress Sport, Verlag: Copress, Länge: 246, Breite: 189, Höhe: 17, Gewicht: 579, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: CHINA, VOLKSREPUBLIK (CN), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
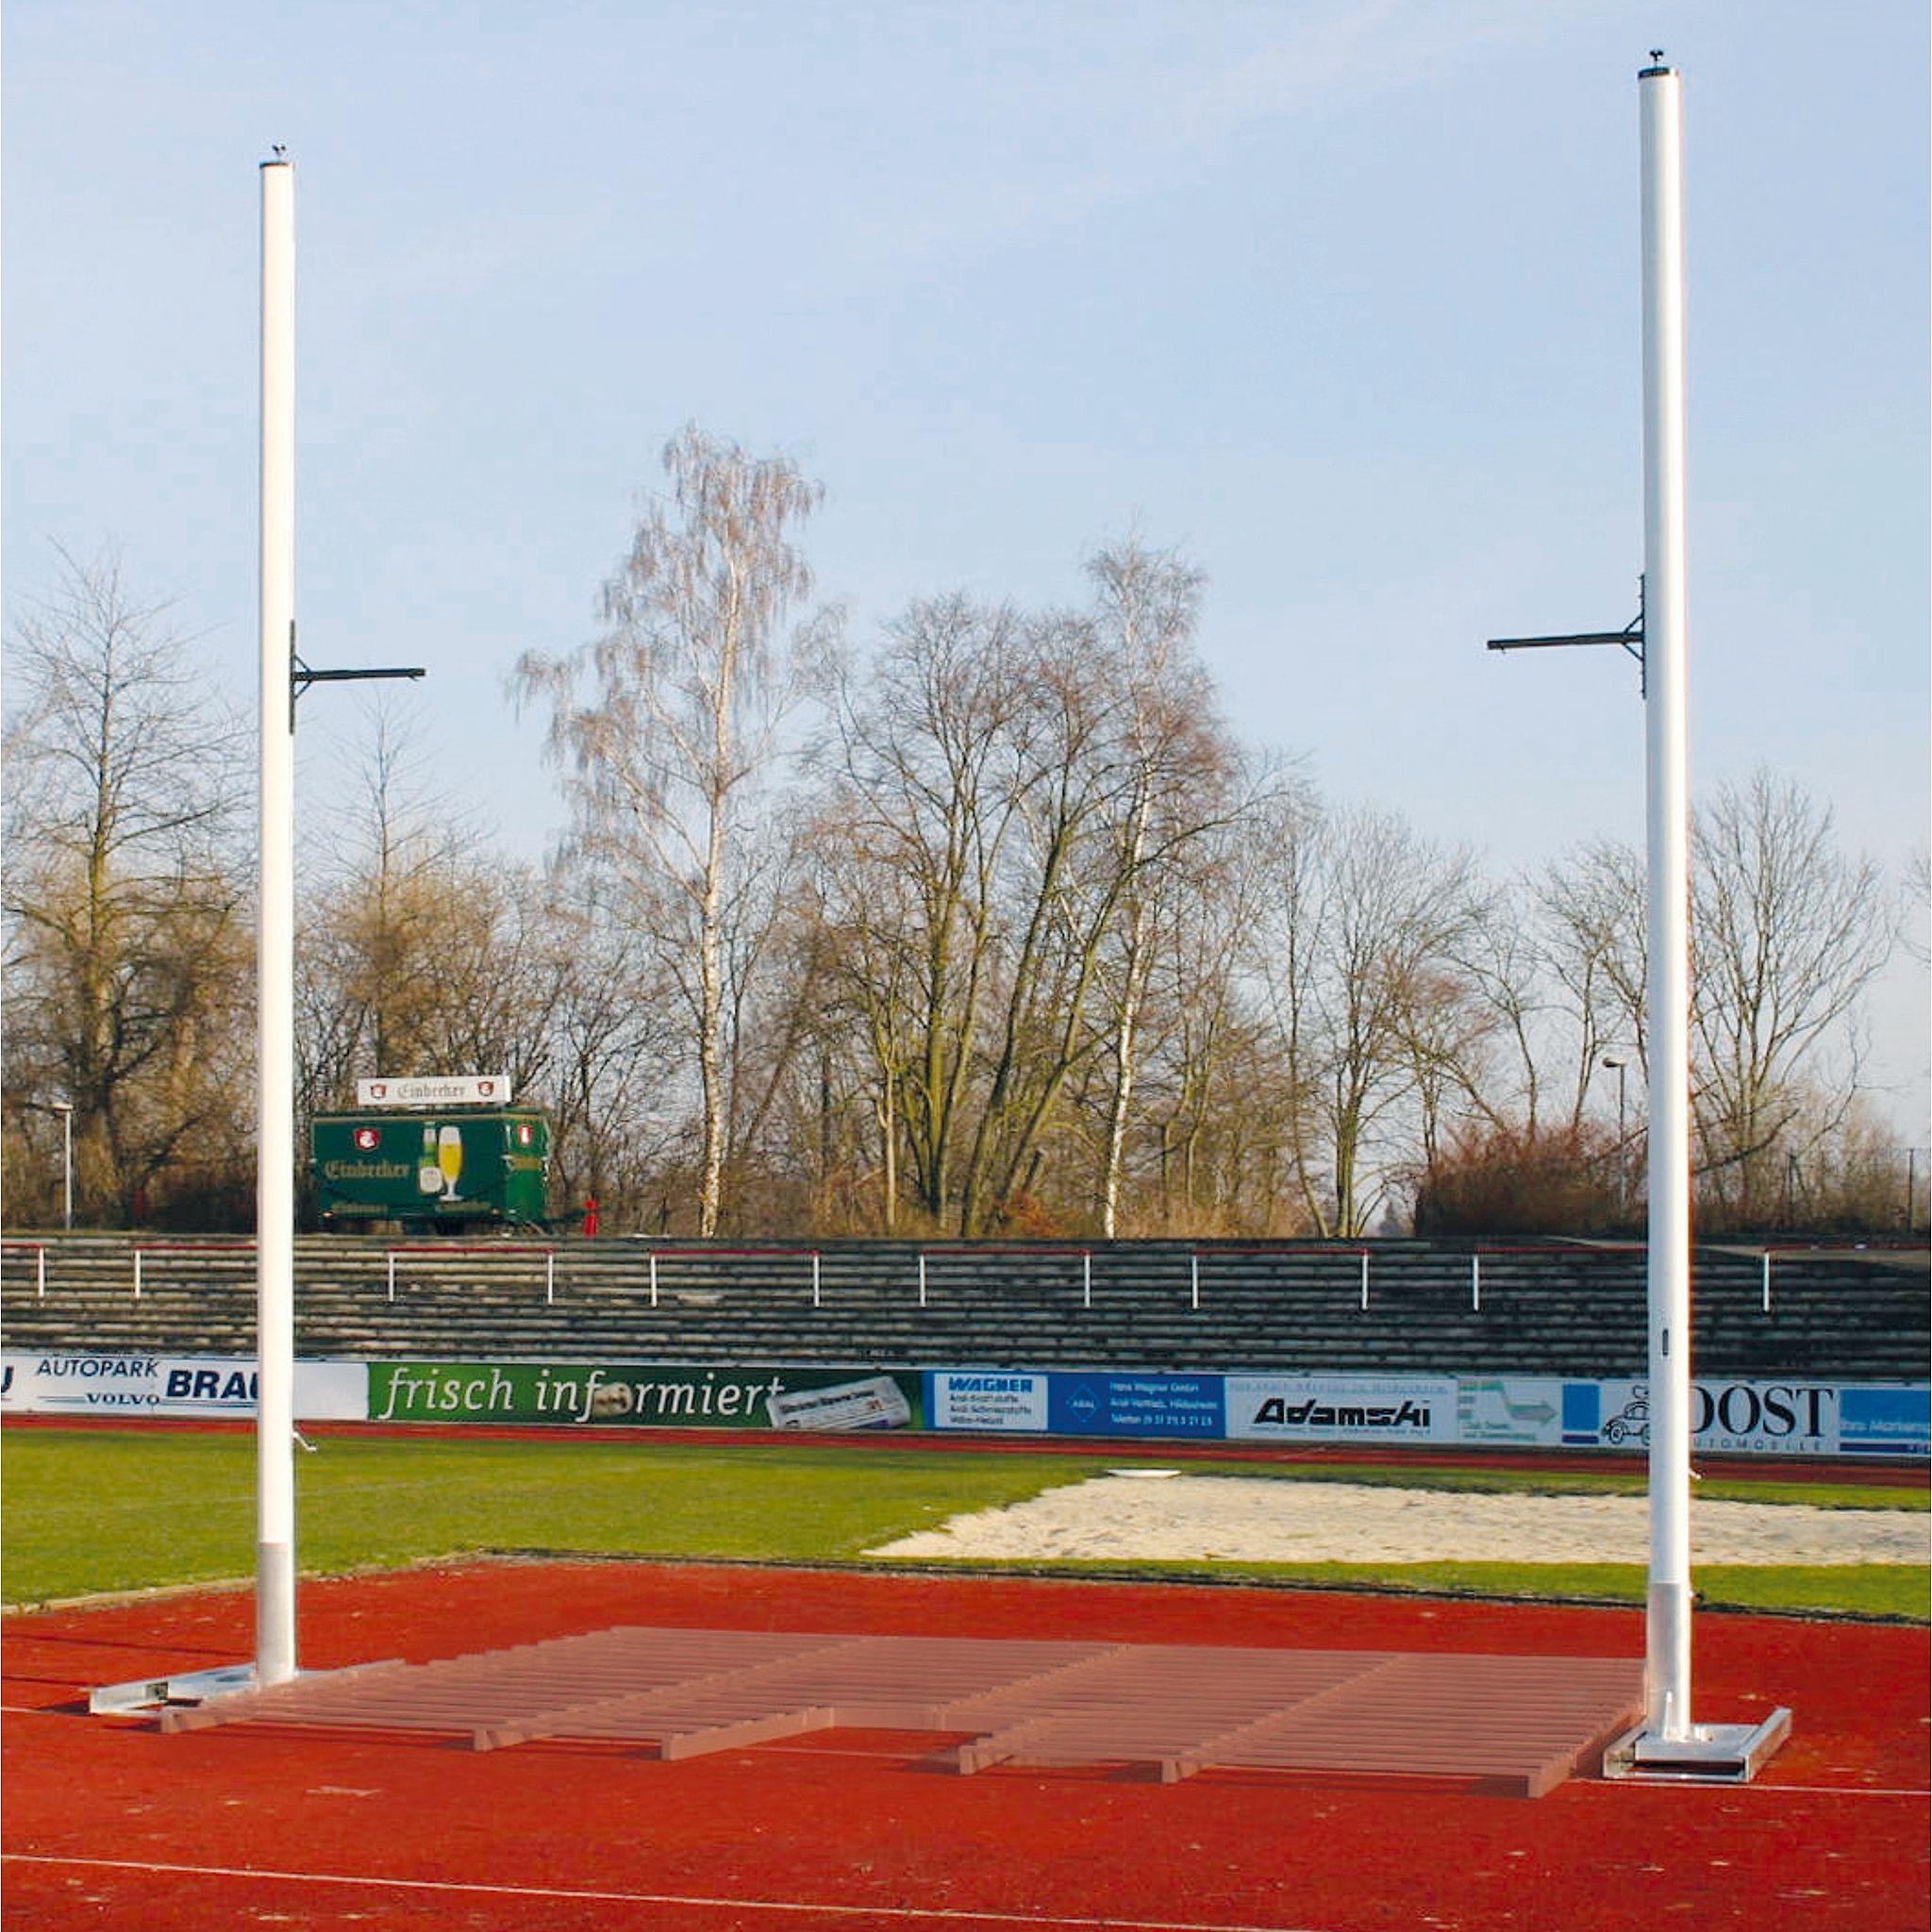
Sport-Thieme Stabhochsprungständer "Wettkampf"Komplette Alu-Konstruktion - Nach Bestimmungen des DLV und World Athletics - Sprunghöheneinstellung mittels Kurbel von 1,50-6,50 m - 4 leicht laufende Kunststoffrollen und Arretiervorrichtung Sport-Thieme Stabhochsprungständer "Wettkampf": Nach Bestimmungen des DLV und World Athletics Der Stabhochsprungständer "Wettkampf" besteht aus einer Alu-Konstruktion mit Funktionsteilen aus Kunststoff oder Nirosta. Der Ständer ist mit dem Schlitten verschweißt, die Sprunghöheneinstellung mittels Kurbel von 1,50-6,50 m einstellbar. Die Laufschiene befestigen Sie mit Spezialdübeln und Schrauben sicher im Fundament. Produktdetails: - Auslegerstabilisierung durch Dreieckkonstruktion - 4 leicht laufende Kunststoffrollen und Spezialdübel/Befestigung - Material: Aluminium, Nirosta und Kunststoff - Ovalprofilsäule (LxB): 98x142 mm - Stärke bis 10 mm - Sprunghöheneinstellung mittels Kurbel: 1,50-6,50 m7119,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
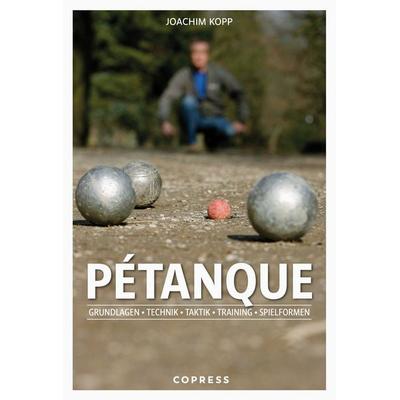
Pétanque. Grundlagen, Technik, Taktik, Training, Spielformen., Taschenbuch von Joachim Kopp, Copress, 978-3-7679-1296-0Pétanque. Grundlagen, Technik, Taktik, Training, Spielformen., Taschenbuch Von Joachim Kopp, Copress, 978-3-7679-1296-0, Seitenanzahl: 13618,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **

Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Littleford, John: Tennis - Perfekte Technik, kluge TaktikTennis - Perfekte Technik, kluge Taktik , Tennistraining völlig neu gedacht Ein Tennis Buch, das nicht überfordert, sondern dazu ermutigt, veraltete Trainingsmethoden zu überdenken und ganz einfach Schritt für Schritt den richtigen Schlag beim Tennis zu üben. Die erfolgreichen Tennistrainer John Littleford und Andrew Magrath haben ein leicht verständliche, aber effektive Tennisübungen entwickelt, mit denen Sie Power und Präzision in Ihr Spiel bringen. So sitzt der Aufschlag beim Tennis oder die einhändige Rückhand endlich perfekt. Abbildungen von jeder Phase eines Schlags und klare Illustration vermitteln, wie Beine, Körper und Schläger positioniert sein müssen - und das aus fünf verschiedenen Perspektiven: von vorn, von hinten, von links, von rechts und sogar von oben. Lernen Sie alles rund um ein starkes Tennisspiel: Der richtige Tennis Griff: Tipps und Tricks zur richtigen Schlägerhaltung - hier können auch erfahrene Spieler noch Neues hinzulernen. Tennis Vorhand, Rückhand und Aufschlag in 25 Varianten: Schritt für Schritt bebildert lernen Sie mit diesem Tennis Coaching, wie der Schlag perfekt sitzt. Tennis Taktik für Einzel und Doppel: Anhand schematischer Illustrationen und Wettkampfpsychologie die eigene Spieltaktik verbessern. Ausrüstung und Tennis Zubehör: Eine kurze Einführung zeigt, welche Tennisausrüstung einem wirklich weiterhilft, und auf welche man verzichten kann. Tennis Regeln und Platzetikette: Ein kurzer Blick über das Regelwerk im Tennis darf natürlich nicht fehlen Tennis Tipps von Profis Mit kurzen Mantras zu jeder Tennis Technik erfassen die Autoren den Knackpunkt jeder Schlagtechnik und verleihen dadurch nicht nur Ihrer Technik den letzten Schliff, sondern Ihrem ganzen Spiel Fokus und Konzentration. So bringen Sie Selbstbewusstsein und Sicherheit auf den Platz. Mit den richtigen Tennis Taktiken gegen stärkere Gegner punkten Littleford und Magrath brennen für ihren Sport und teilen in einem ausführlichen Kapitel zur Taktik wichtige Erkenntnisse aus ihrer langjährigen Spiel- und Lehrerfahrung. Was ist die beste Taktik für den ersten Schlag? Den Ball cross oder doch lonngline retournieren? Und was ist die beste Aufstellung im Doppel? Mit den innovativen Ansätzen im diesem Tennis-Buch behalten Sie stets die Kontrolle im Ballwechsel und setzen sich auch gegen stärkere Gegner durch. Richtig Tennis lernen für Erwachsene! , Zündkabel & Zündspulenstecker > Zünd- & Glühanlagen , Auflage: durchgesehene Neuauflage, Erscheinungsjahr: 201910, Produktform: Kartoniert, Autoren: Littleford, John~Magrath, Andrew, Fotograph: Pask, Simon, Übersetzung: Göpfert, Michael, Auflage/Ausgabe: durchgesehene Neuauflage, Seitenzahl/Blattzahl: 176, Abbildungen: über 500 Abbildungen, Keyword: schlag beim tennis; taktik im tennis; tennis aufschlag verbessern; tennis buch; tennis lernen; tennis technik; tennis tipps; tennis übungen; tennistrainer; tennistraining, Fachschema: Tennis, Fachkategorie: Sport: Training und Coaching, Warengruppe: HC/Ballsport, Fachkategorie: Tennis, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Copress Sport, Verlag: Copress Sport, Verlag: Copress, Länge: 246, Breite: 189, Höhe: 17, Gewicht: 579, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: CHINA, VOLKSREPUBLIK (CN), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
Sport-Thieme Stabhochsprungständer "Wettkampf"Komplette Alu-Konstruktion - Nach Bestimmungen des DLV und World Athletics - Sprunghöheneinstellung mittels Kurbel von 1,50-6,50 m - 4 leicht laufende Kunststoffrollen und Arretiervorrichtung Sport-Thieme Stabhochsprungständer "Wettkampf": Nach Bestimmungen des DLV und World Athletics Der Stabhochsprungständer "Wettkampf" besteht aus einer Alu-Konstruktion mit Funktionsteilen aus Kunststoff oder Nirosta. Der Ständer ist mit dem Schlitten verschweißt, die Sprunghöheneinstellung mittels Kurbel von 1,50-6,50 m einstellbar. Die Laufschiene befestigen Sie mit Spezialdübeln und Schrauben sicher im Fundament. Produktdetails: - Auslegerstabilisierung durch Dreieckkonstruktion - 4 leicht laufende Kunststoffrollen und Spezialdübel/Befestigung - Material: Aluminium, Nirosta und Kunststoff - Ovalprofilsäule (LxB): 98x142 mm - Stärke bis 10 mm - Sprunghöheneinstellung mittels Kurbel: 1,50-6,50 m7119,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pétanque. Grundlagen, Technik, Taktik, Training, Spielformen., Taschenbuch von Joachim Kopp, Copress, 978-3-7679-1296-0Pétanque. Grundlagen, Technik, Taktik, Training, Spielformen., Taschenbuch Von Joachim Kopp, Copress, 978-3-7679-1296-0, Seitenanzahl: 13618,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aramith Turnier-Schwarz 9-BallDer Aramith Tournament Black 9-Ball ist ein hochwertiger Billardball, der speziell für Turnierspiele und anspruchsvolle Spieler entwickelt wurde. Mit einem Durchmesser von 57,2 mm und einem Gewicht von etwa 170 g entspricht dieser Ball den internationalen Wettkampfstandards. Hergestellt aus patentiertem Phenolharz, bietet er aussergewöhnliche Haltbarkeit und konsistente Leistung. Die tiefschwarze Farbe mit klaren weissen Ziffern sorgt für eine hervorragende Sichtbarkeit auf allen Tischoberflächen. Der Hochglanzfinish schützt den Ball vor Absplittern, Rissbildung und Verfärbung, selbst bei intensiver Nutzung. Die präzise Fertigung gewährleistet eine gleichmässige Grösse, Gewicht und Dichte, was für ein optimales Spielgefühl sorgt. Der Aramith Tournament Black 9-Ball ist ideal für alle Standard-Pooltische und bietet durch seine spezielle Oberflächenbehandlung einen gleitenden Lauf und präzise Stösse. - Professionelle Qualität für Turnierspiele - Hergestellt aus langlebigem Phenolharz - Hochglanzfinish für Schutz und Sichtbarkeit - Präzise Fertigung für konsistente Spieleigenschaften.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
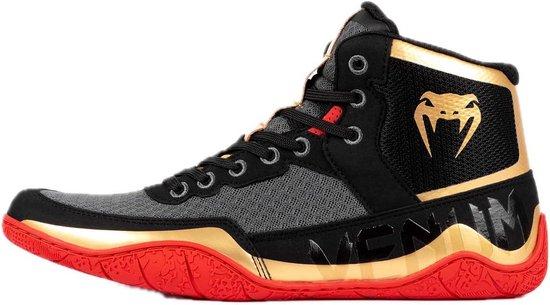
Leichtgewichts-Trainingsschuhe mit Einlegesohle für Wettkampf und TrainingDie leichten Schuhe sind für die Fähigkeit, Präzision und Sicherheit des Athleten zu verbessern entworfen. Die flexible Gummi-Sohle bietet eine weiche Bewegungsfreiheit mit hervorragendem Halt. Das untere Teil des Schuhwerks sorgt für eine solide Ankelstützung, ideal für Pivots und Takedowns. Diese Schuhe sind für sowohl regelmäßige Trainings- als auch Wettkampf-Sitzungen geeignet. Durch Stabilität und Flexibilität sind sie auch sehr geeignet für Boxen und allgemeine Fitness-Training. Verfügbar in einer auffälligen Farbgestaltung.329,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.